
развернуть
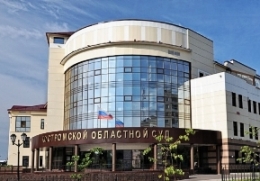
156029, Костромская обл., г. Кострома, ул. Скворцова, д. 3
Тел.: +7(4942) 49-39-05
oblsud.kst@sudrf.ru
показать на карте
Тел.: +7(4942) 49-39-05
oblsud.kst@sudrf.ru
показать на карте

|
|
|
СУДЕБНЫЙ ДЕПАРТАМЕНТ ПРИ ВЕРХОВНОМ СУДЕ РОССИЙСКОЙ ФЕДЕРАЦИИ |
|
|
ОБЗОРЫ СУДЕБНОЙ ПРАКТИКИ ВЕРХОВНОГО СУДА РОССИЙСКОЙ ФЕДЕРАЦИИ |
| Обязанность по уплате транспортного налога несет лицо, на которое зарегистрировано транспортное средство | версия для печати |
Костромской областной суд рассмотрел апелляционную жалобу ответчика на решение Свердловского районного суда г. Костромы по административному делу о взыскании недоимки и пеней по транспортному налогу. За ответчиком с августа 2009 года по июль 2026 года был зарегистрирован в органах ГИБДД грузовой автомобиль. Налоговый орган начислил транспортный налог за 2022 и 2023 год, в связи с неуплатой налога в дальнейшем начислил пени и обратился за взысканием недоимки и пеней в судебном порядке. Ответчик оспаривал свою обязанность по уплате налога, предоставив договор о продаже и акт о передаче транспортного средства иному лицу в 2014 году. Районный суд взыскал с ответчика недоимку по налогу и пени в общей сумме более 12000 рублей, а также государственную пошлину 4000 рублей, исходя из того, что налогоплательщиками транспортного налога признаются лица, на которых в соответствии с законодательством Российской Федерации зарегистрированы транспортные средства. Областной суд оставил решение без изменения, указав, что налоговым законодательством не предусмотрено освобождение налогоплательщика от уплаты транспортного налога в случае выбытия зарегистрированного за ним транспортного средства из его пользования. Поскольку обязанность по уплате налога или сбора возникает, изменяется и прекращается при наличии оснований, установленных Налоговым кодексом Российской Федерации или иным актом законодательства о налогах и сборах, то лицо, на которое зарегистрировано транспортное средство, является плательщиком транспортного налога независимо от фактического владения данным транспортным средством. Исчисление налога прекращается в связи со снятием транспортного средства с учета в регистрирующих органах. Иных оснований для прекращения взимания транспортного налога (за исключением угона транспортного средства либо возникновения права на налоговую льготу) налоговым законодательством не установлено.
|
|
|
|
|
СУДЕБНЫЙ ДЕПАРТАМЕНТ ПРИ ВЕРХОВНОМ СУДЕ РОССИЙСКОЙ ФЕДЕРАЦИИ |
|
|
ОБЗОРЫ СУДЕБНОЙ ПРАКТИКИ ВЕРХОВНОГО СУДА РОССИЙСКОЙ ФЕДЕРАЦИИ |